
Os anos da troika deixaram marcas em quase todas as casas portuguesas. Lembramo-nos bem de quem nos impôs os cortes. Mas lembramo-nos de quem nos ajudou a sair deles?
Ou nós, ou eles. Foi esta a imagem criada na mente dos portugueses quando, em setembro de 2020, o embaixador norte-americano, George Glass, fez saber que Portugal “tem de escolher entre os aliados e os chineses“. Segundo ele, tratava-se de “uma nova China, com planos de longo prazo para acumular influência maligna através da economia, política ou outros meios“.
Na mesma entrevista, Glass descreveu ainda a oferta da China Three Gorges para comprar a EDP, em 2018, como a primeira batalha no terreno de confronto em que Portugal se tinha tornado.
Não por acaso, cá dentro o aviso fez-se ouvir. Multiplicaram-se os alertas sobre um país que teria caído na órbita de Pequim, e até António Costa, que durante anos tinha sido um defensor da entrada de capital chinês, acabou por ceder: numa entrevista ao Público, em 2023, afirmou que “podemos viver” sem ele.
Acontece que este medo deixa de lado uma pergunta simples, mas crucial: onde estava Portugal quando esse dinheiro chegou? Atravessava 2011, com a troika em Lisboa e um programa rígido de ajustamento que obrigava o Estado português a vender o que tinha. A EDP, a REN e a seguradora da Caixa foram colocadas na vitrine quando eram poucos os interessados num país que beirava a falência. Num momento em que os mercados tinham virado as costas a Portugal, aparece a China. A China Three Gorges (CTG) compra 21,35% da EDP por cerca de 2.700 milhões de euros, a State Grid fica com 25% da REN e a Fosun compra a Fidelidade por cerca de mil milhões de euros.
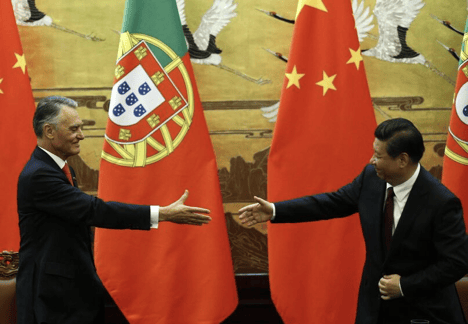
Nessa altura, ninguém recusou o volumoso capital chinês que entrava no país. Em 2015, António Costa sublinhou que “os amigos são para as ocasiões” e que, num momento crítico em que poucos acreditavam no país, os investidores chineses “disseram presente”. Sem virar a cara ao passado, dez anos depois, em Pequim, Luís Montenegro agradeceu a Xi Jinping a aposta na economia portuguesa num dos momentos mais críticos para o país.
O caso do BCP é talvez onde se possa ver com mais clareza tudo o que foi referido. A Fosun entrou no banco em 2016, quando este ainda devolvia ao Estado a ajuda pública que recebera durante a crise. Anos depois, o BCP voltou a ser um banco sólido, que prevê lucros acima de mil milhões de euros por ano. Teria sido a China, sozinha, a responsável por isto? A resposta é clara e curta: não. Mas o capital investido deu ao banco um acionista estável quando ele mais fazia falta.
Este não é um caso isolado: na Fidelidade, a história repete-se. A Fosun assegurou a maior parte de um reforço de capital de 500 milhões de euros, que permitiu à seguradora acomodar a compra da Luz Saúde, dona do Hospital da Luz. Dá-se assim uma nova oportunidade à maior seguradora do país, que não foi desmantelada nem levada para fora: cresceu e continua a operar a partir da capital portuguesa.
Não foi diferente com a EDP. Quando a China Three Gorges fez uma oferta para a compra total da empresa, em 2018, comprometeu-se a mantê-la cotada em Lisboa e com sede em Portugal. A oferta acabou por não ir para a frente porque os acionistas recusaram as condições impostas. A CTG aceitou a regra e manteve-se acionista sem retaliações, pelo menos que se tenha vindo a saber.
Hoje, depois de o país se ter restabelecido, o investimento chinês permanece, mas já não se limita a injetar capital na compra de empresas: constrói. Um ótimo exemplo é a CALB (China Aviation Lithium Battery), que vai investir 2.065 milhões de euros numa fábrica de baterias de lítio em Sines, criando 1.800 empregos, dos quais 497 altamente qualificados. Este é precisamente o tipo de indústria de que a Europa precisa e que diz querer trazer de volta.
No entanto, nem tudo pode ser visto como um exemplo a seguir. A Fosun fez um negócio de ouro com o BCP, e a Fidelidade chegou a aplicar mil milhões de euros na dívida do próprio grupo chinês, gerando críticas e desconfiança entre os mais atentos. Mas investimento estrangeiro não é caridade: independentemente de onde venha, é um negócio que pretende dar lucro a quem investe.
O argumento mais comum seria o da segurança, mas Portugal esteve um passo à frente e apresentou a resposta, mostrando que sabe traçar limites travando a compra da EDP e afastando fornecedores como a Huawei. É possível, e essencial, monitorizar sem desacreditar. Caso contrário, fortalece-se o paradoxo: a Europa quer reindustrializar-se, mas desconfia e demoniza quem chega com fábricas prontas a construir.
Concluo, assim, com a resposta à pergunta inicial: medo de quê, exatamente? De um investidor que apareceu quando mais ninguém se mostrou disposto, que ficou quando podia ter saído e que agora traz indústria, em vez de se ficar pelo papel de comprador? Nem vilã nem altruísta, a China é um investidor e, como qualquer outro, deve ser acompanhada com atenção. E, no entanto, depois de tantos anos de política portuguesa, ninguém parece saber quem é o vilão.
Fonte da imagem de capa: Reuters/Kim Kyung-Hoon
Escrito por: Matilde Filipe
Editado por: Nikola Milosev


Deixe uma Resposta